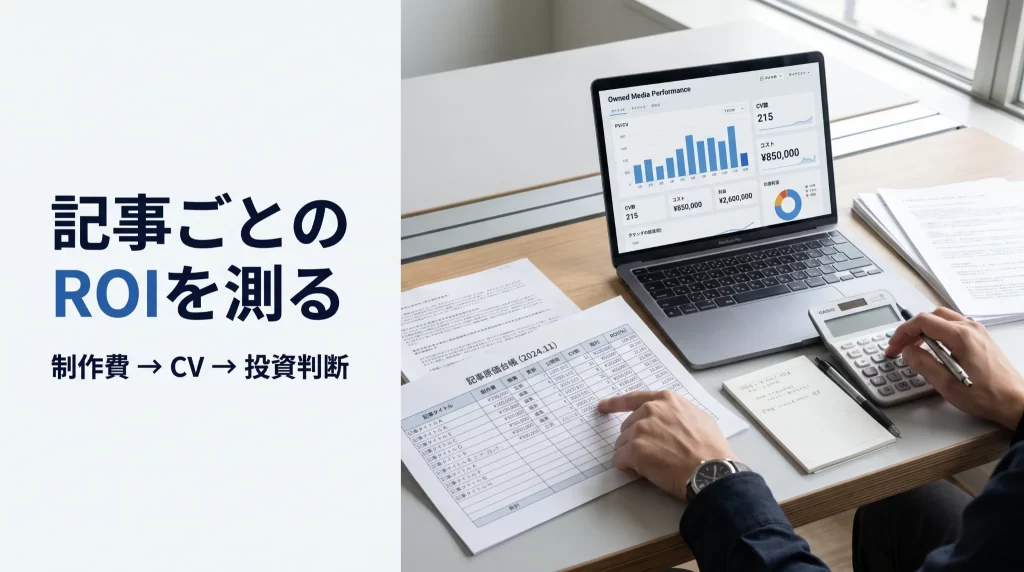
オウンドメディアの記事は、「1本いくらで作ったか」だけでは投資効率を判断できません。企画・編集・監修・画像・公開作業・社内確認、そして公開後の更新にも、費用と工数がかかるためです。これらを含めたフルコストを記事ごとに持ち、同じ評価期間にその記事へ帰属させた利益と比べて、はじめて投資に見合っているかが分かります。
この記事では、記事ごとの費用を1か所に記録する表(以下、原価台帳)を作り、累計コストと更新投資を見えるようにして、次にどの記事へ予算と工数を配るかを決める手順を説明します。
成果(コンバージョン、CV)をどの記事へ割り当てるか、つまり直接CV・間接CVの判定や閲覧経路の確認方法は、この記事では扱いません。その部分は既存記事「記事別のCV貢献を測る方法|直接CV・間接CV・閲覧経路から改善優先度を決める」で詳しく説明しています。本記事は、そこで測った結果を原価台帳につなぎ、投資判断に使うところから始めます。
30秒でわかる結論|記事ROIは4つの順番で見ると判断がぶれません
先に結論です。記事ROIは、次の4つを順番に確認すると、判断がぶれにくくなります。
- 初期制作費だけでなく、社内工数・共通費・更新費まで含めた「記事フルコスト」を作る。
- 評価期間をそろえ、その期間に記事へ帰属させた粗利・限界利益と比べる。
- 累計ROIと、直近の更新費に対する「追加投資ROI」を分けて見る。
- ROIの高低に記事の役割と測定の確度を加えて、新規制作・リライト・維持・統合を判断する。
この順番にするのは、費用の範囲や評価期間が記事ごとにずれていると、ROIの高低そのものを比べられなくなるためです。基本式は次のとおりです。
記事ROI(%)=(記事に帰属させた粗利・限界利益 − 記事フルコスト)÷ 記事フルコスト × 100
この記事の役割は、測定済みの貢献額を原価台帳へ接続し、投資判断に使える状態へ変えることです。以降のSTEPで、この順に具体的な作り方を説明します。
STEP1|外注費だけで終わらせず、記事のフルコストを原価台帳にまとめる
最初に決めるのは、何を記事の費用に含めるかです。外注ライターの請求額だけでは足りません。企画、SEO調査、編集、監修、画像、社内確認、入稿、分析、公開後の更新まで含めて、はじめて投資判断に使える原価になります。
複数の記事にまたがる共通費は、記事ごとに割り振る(配賦する)必要があります。区分ごとの具体例と、記事への付け方は次の表のとおりです。
| コスト区分 | 具体例 | 記事への付け方 |
|---|---|---|
| 初期直接費 | 執筆、取材、編集、校正、監修、画像・図版 | 対象記事へ直接計上 |
| 社内工数 | 企画、SEO調査、レビュー、法務確認、入稿 | 標準時間単価×実作業時間 |
| 共通費 | SEOツール、解析ツール、編集管理、共通ディレクション | 作業時間など一貫した基準で配賦 |
| 更新費 | リライト、数字更新、リンク修正、追加監修、図版更新 | 発生した記事へ追加計上 |
| 個別配信費 | 記事固有の広告配信や外部配信 | 対象記事へ直接計上 |
表の費用を合計したものが記事フルコストです。式にすると次のようになります。
記事フルコスト=初期直接費+社内工数費+共通費配賦+累計更新費+個別配信費
この構造を図にすると、次のとおりです。
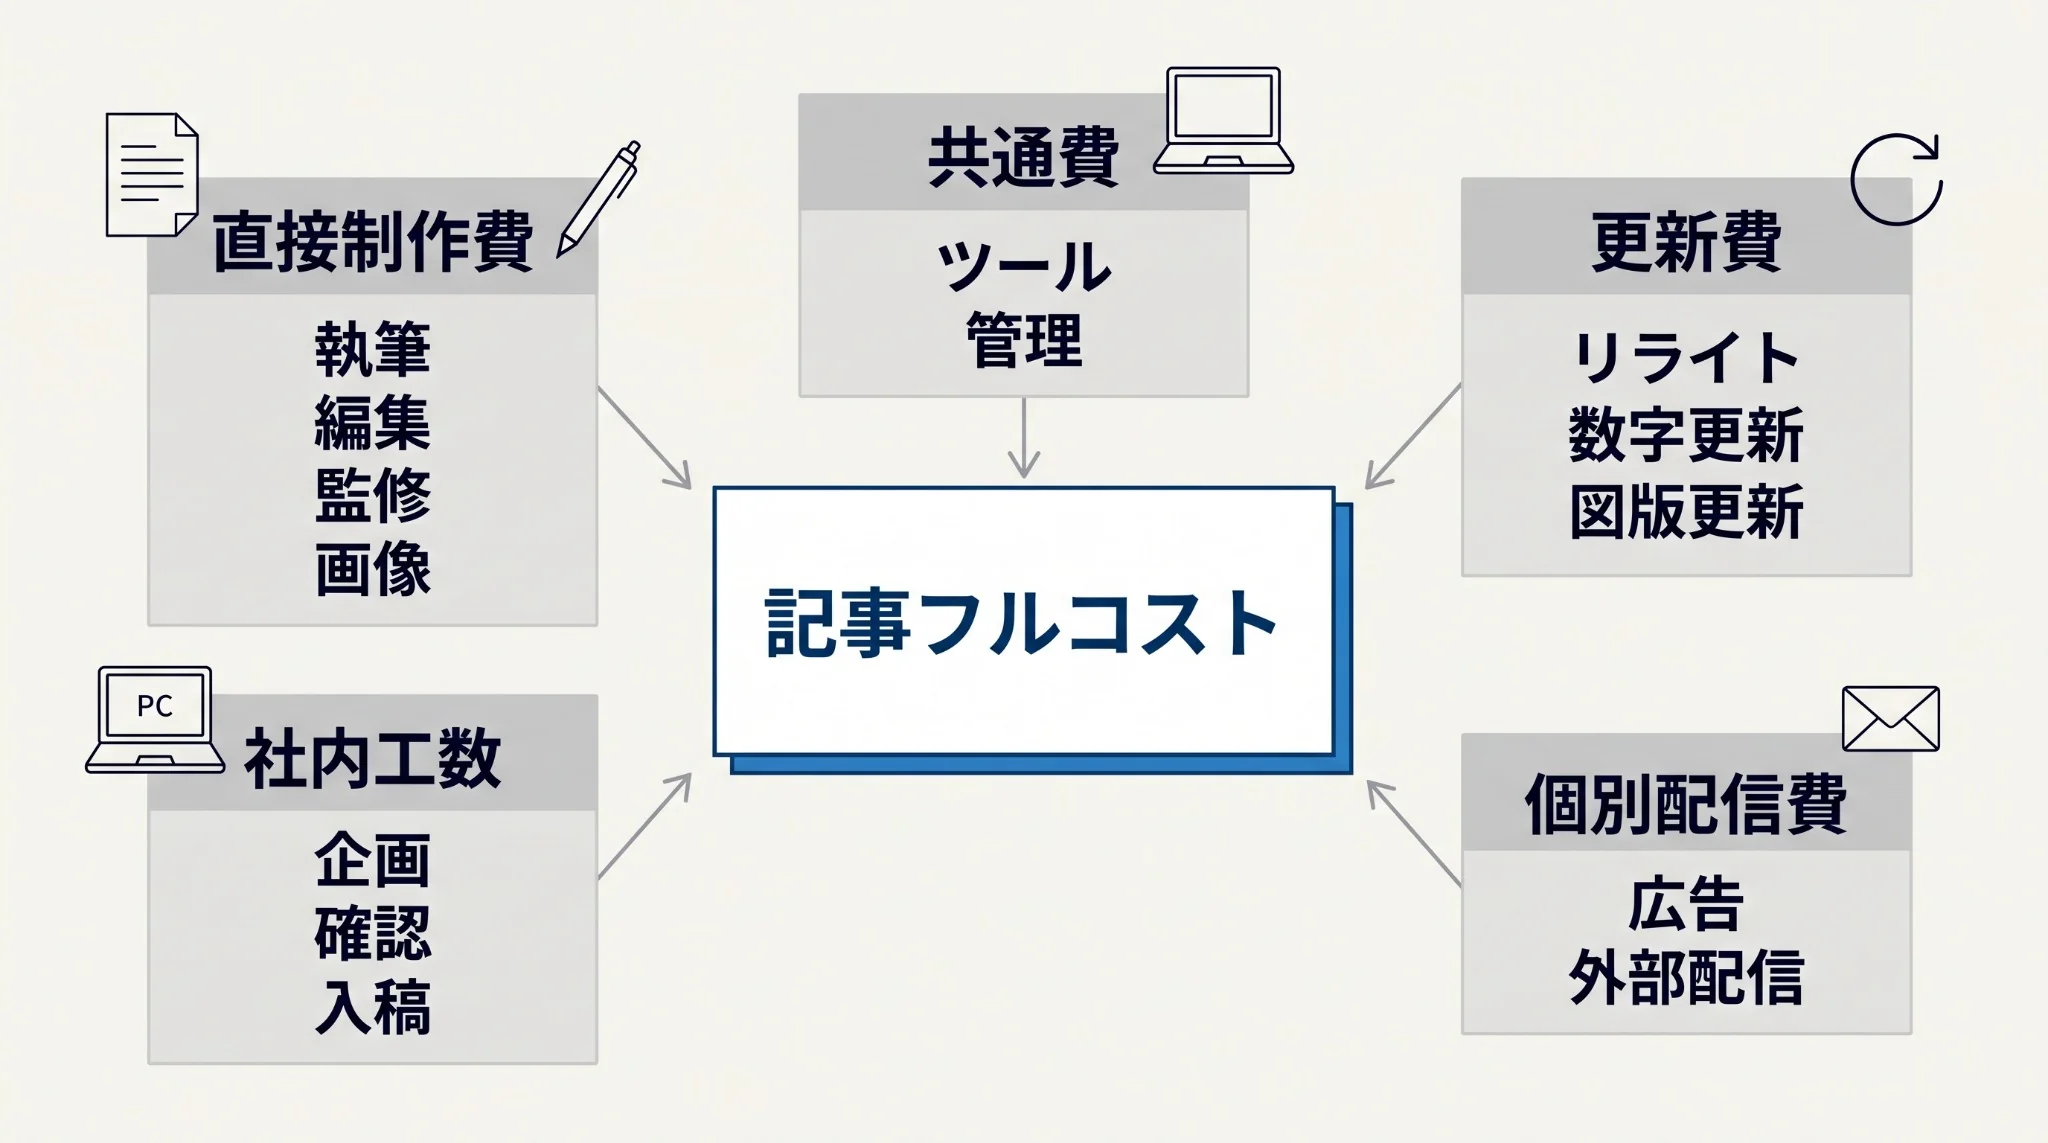
社内工数をゼロ円として扱うと、内製した記事だけが不自然に高ROIになります。人件費の厳密な原価が使えない場合でも、「編集1時間○円」「専門家レビュー1時間○円」のように社内標準単価を決め、全記事に同じルールで適用しましょう。
共通費も、記事ごとの作業時間が取れるなら時間配賦を優先します。難しい場合は「月間の対象記事数で均等配賦」のように、あとから説明できる基準を固定します。原価台帳で大切なのは、精密さよりも同じルールを継続して使い、記事同士を比較できることです。
STEP2|評価期間をそろえて、記事同士の累計コストを比べられるようにする
費用を集めたら、次に評価期間をそろえます。公開から1か月の記事と3年間運用した記事を同じ累計値だけで比べると、運用期間の長い古い記事が有利になるためです。記事同士を比較するときは、少なくとも次の2軸を分けます。
- 記事年齢をそろえた比較:公開後3か月、6か月、12か月など
- 直近期間の比較:直近3か月、6か月、12か月など
原価台帳には、初期制作費と更新費を分けて記録します。そうすると「公開時点で高かった記事」と「更新を重ねて累計コストが膨らんだ記事」を区別できます。次の表は、2本の記事を同じ公開後6か月で並べた例です。表の「初期制作費」はSTEP1の初期直接費にあたり、個別配信費は含めていません。
| 記事ID | 公開日 | 初期制作費 | 累計更新費 | 社内工数・共通費 | 累計フルコスト | 評価期間 |
|---|---|---|---|---|---|---|
| A001 | 2026/01/10 | 180,000円 | 40,000円 | 30,000円 | 250,000円 | 公開後6か月 |
| A002 | 2026/03/05 | 120,000円 | 10,000円 | 20,000円 | 150,000円 | 公開後6か月 |
累計フルコストは、A001が250,000円、A002が150,000円です。A001は初期制作費に加えて累計更新費も大きく、更新を重ねた分だけ費用が積み上がっています。この形にすると、「制作費が高い記事」ではなく、同じ期間でどれだけの資金と工数を投入したかを比較できます。
STEP3|成果側は「記事別CV貢献」の測定結果を受け取って使う
ROIの分子には、記事へ帰属させた粗利・限界利益を使います。ただし、どの記事へ何件のCVを帰属させるか、入口記事・検討記事・CV直前記事をどう判定するかは、本記事の中心テーマではありません。記事別のCV貢献を測る場合は、既存記事「記事別のCV貢献を測る方法|直接CV・間接CV・閲覧経路から改善優先度を決める」で、直接CV・間接CV・閲覧経路・記事役割を確認してください。
本記事側では、その測定結果を次の5つの値として受け取れば足ります。
| 受け取る値 | 本記事での使い方 |
|---|---|
| 記事ID・URL | 原価台帳と成果台帳を突合するキー |
| 直接CV・間接貢献 | 記事の成果状況を確認 |
| 帰属粗利・限界利益 | ROIの分子に使用 |
| 記事役割 | ROIが低い記事を機械的に削除しないための補助情報 |
| 測定確度 | 投資判断を確定するか保留するかの材料 |
ここで押さえたいのは、CV帰属の測定ルールと、ROIの原価ルールを混ぜないことです。CV貢献は「成果をどの記事へ割り当てるか」の問題であり、記事ROIは「割り当てた成果に対して、いくら投資したか」を見る問題だからです。
STEP4|累計ROIを計算して、記事ごとの回収状況を確かめる
同じ評価期間でフルコストと帰属利益がそろったら、記事ROIを計算します。計算の流れを仮の数字で確認しましょう。ある記事について、次のコストが発生したとします。
| 項目 | 金額 |
|---|---|
| 初期の執筆・編集・監修・画像 | 140,000円 |
| 社内企画・確認・入稿工数 | 40,000円 |
| 共通ツール・管理費の配賦 | 10,000円 |
| 12か月以内の更新費 | 60,000円 |
| 記事フルコスト | 250,000円 |
内訳を足すと、記事フルコストは250,000円です。同じ12か月で、重複を除いた記事帰属粗利が400,000円だった場合、記事ROIは次のように計算します。
記事ROI=(400,000円−250,000円)÷250,000円×100=60%
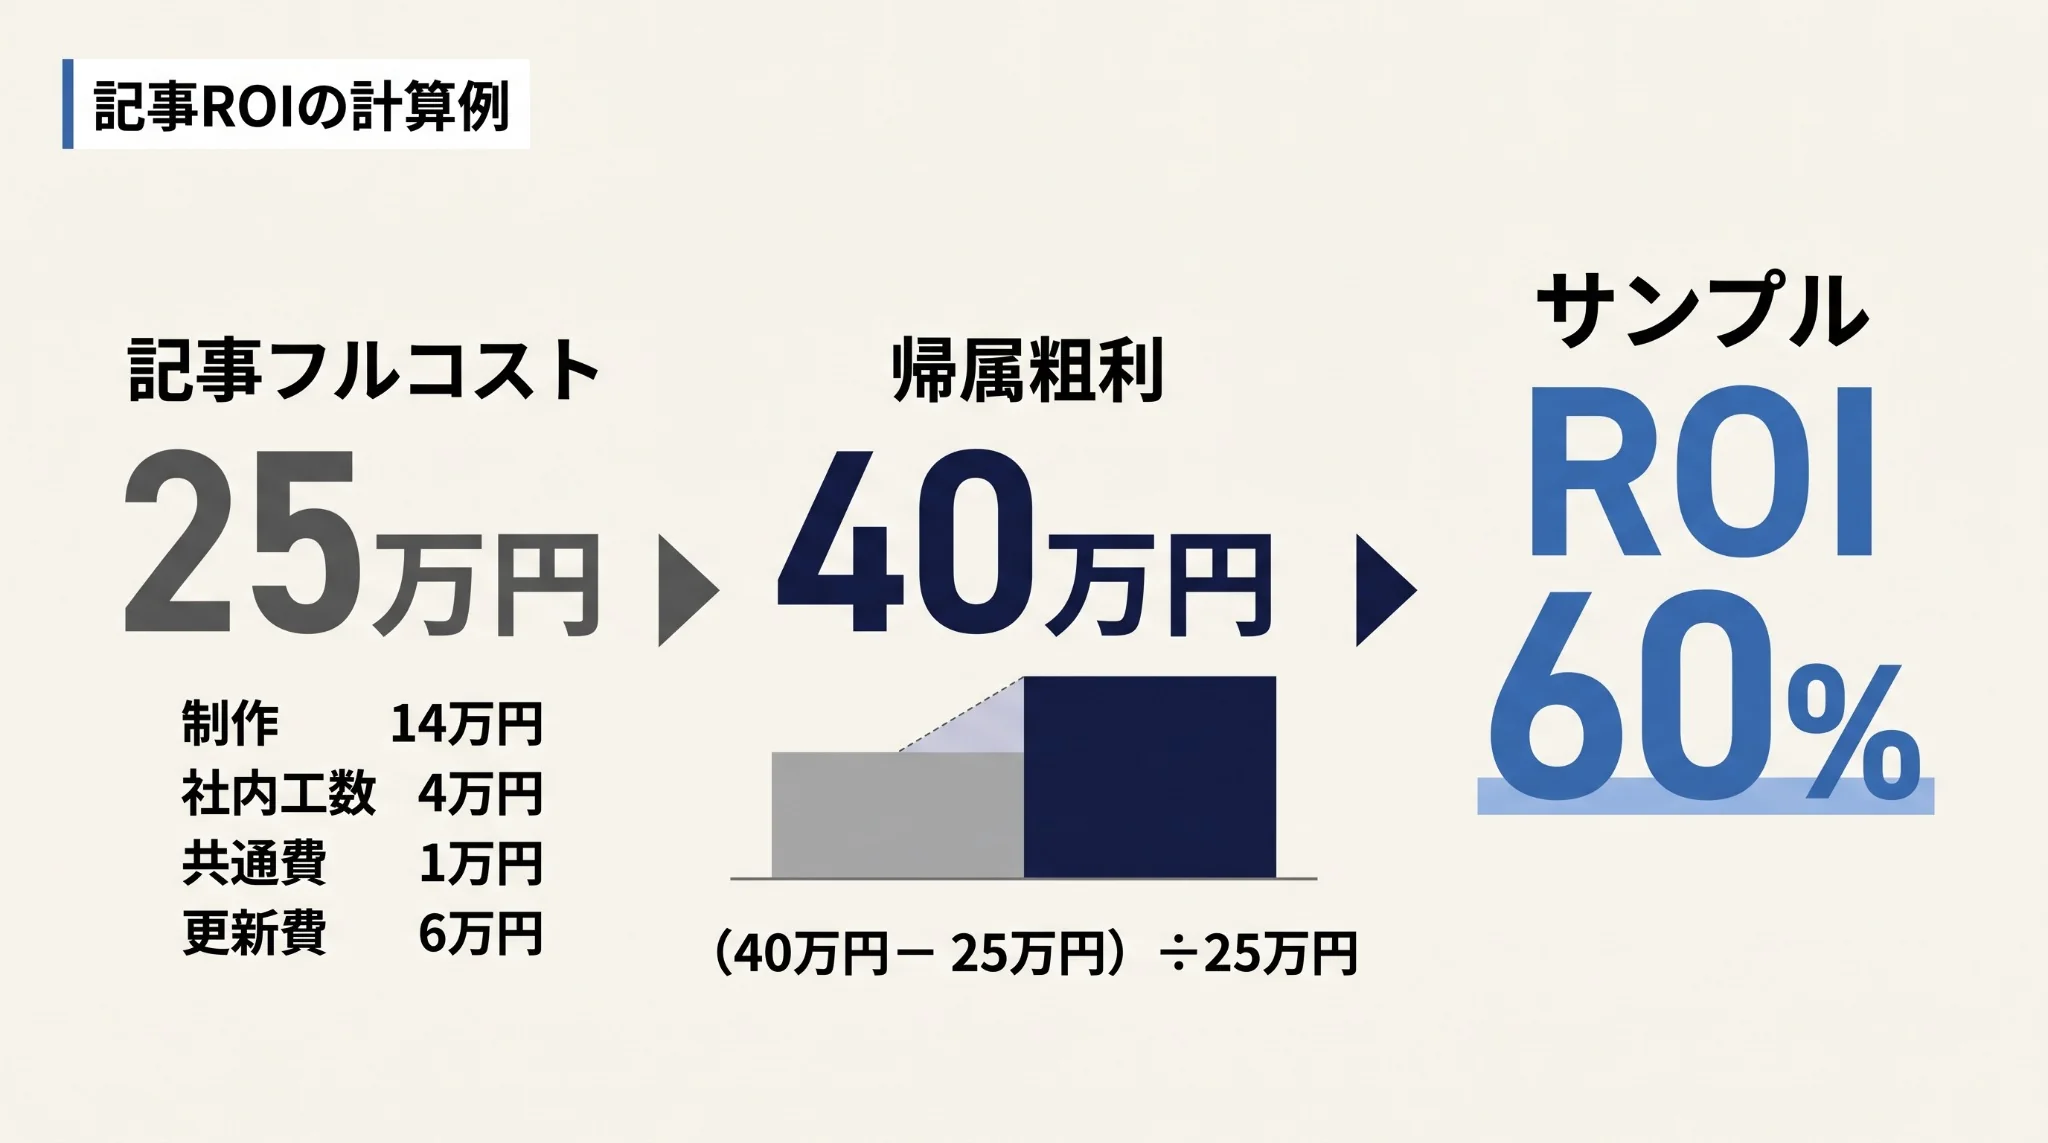
この例のROIは60%です。ただし、これは実績値や業界平均ではなく、計算方法を示すためのサンプルです。
利益として使える数字が売上しかない場合は、売上をそのままROIの「利益」として扱わないでください。社内の粗利率を掛けて粗利相当額へ変換するか、「売上回収率」など別の名称で管理します。
STEP5|「累計ROI」と「追加投資ROI」を分けて見る
累計ROIが高い記事でも、次のリライト投資が回収できるとは限りません。逆に、累計ROIが低くても、直近の改善余地が大きければ追加投資する価値があります。そのため、累計ROIとは別に、更新費だけを分母にした指標を持ちます。
追加投資ROI=(更新後に増えた帰属利益 − 更新費)÷ 更新費 × 100
たとえば、既存記事へ80,000円をかけてリライトし、更新後6か月で帰属利益が120,000円増えたとします。このときの追加投資ROIは次のとおりです。
追加投資ROI=(120,000円−80,000円)÷80,000円×100=50%
ただし、更新前後の差をすべてリライトの効果と断定してはいけません。季節性、検索需要、順位変動、広告、営業施策なども影響するためです。ここでは「更新後に増えた」という観測事実と、「更新が原因で増えた」という因果を分けて扱います。
この指標の目的は、厳密な因果推論ではなく、次の8万円をどの記事へ配るかを比べることです。
STEP6|記事別ROI台帳を1枚にまとめる
月次・四半期の投資会議では、原価・成果・判断を1行で確認できる状態が理想です。そのために、記事ごとに最低限、次の列を持つ台帳を1枚作ります。
- 記事ID・URL
- 公開日・最終更新日
- 初期制作費
- 累計更新費
- 社内工数・共通費配賦
- 記事フルコスト
- 評価期間
- 帰属粗利・限界利益
- 累計ROI
- 直近更新費
- 追加投資ROI
- 記事役割
- 測定確度
- 次アクション
- 次回投資額
前半の列で記事の特定と原価を、中ほどの列で成果とROIを確認し、最後の4列(記事役割・測定確度・次アクション・次回投資額)で判断を決めます。
使い分けとして、月次では急変や更新対象を確認し、四半期では新規制作・リライト・維持・統合へどれだけ予算を配るかを決めます。
ROIと記事役割を組み合わせて、記事ごとの投資判断を決める
台帳ができたら、ROIの高低だけで記事を切り捨てないようにします。ROIが低いからといって、すぐに記事を削除するのは危険です。検索の入口になる記事、比較検討を進める記事、CV直前で効く記事では、事業への貢献の仕方が異なるためです。
そこで、ROIと記事役割を組み合わせて判断します。基本判断と次の打ち手は、次の表のとおりです。
| ROI・役割 | 基本判断 | 次の打ち手 |
|---|---|---|
| 高ROI・重要テーマ | 増額 | 関連記事、新規図表、CTA改善、更新頻度を上げる |
| 高ROI・限定テーマ | 維持 | 順位・CVを保ち、型を他テーマへ横展開 |
| 低ROI・重要テーマ | 改善 | 検索意図、導線、内部リンク、更新内容、計測漏れを確認 |
| 低ROI・低重要度 | 統合・停止候補 | 重複、流入、被リンク、役割を確認して整理 |
さらに「測定確度」を加えます。受注件数が少ない記事や、CV貢献の計測期間が短い記事は、ROIの高低だけで結論を出さず「判断保留」にします。
予算は「記事単価」ではなく「次の1円がどこで効くか」で配分する
記事制作のコスト管理でありがちな失敗は、「1本10万円以内」「リライトは5万円まで」のように、単価だけで予算を管理することです。単価は発注管理には必要ですが、投資配分には不十分です。同じ10万円でも、使い道は次のように分かれます。
- すでに高ROIの記事へ10万円追加し、CV導線を強化する
- 重要テーマだが情報が古い記事へ10万円追加し、検索意図を満たし直す
- 低重要度・低ROIの記事へ10万円追加し、延命する
- 新規記事へ10万円投じ、未獲得の検索意図を取りに行く
この4つは、金額が同じでも期待価値が異なります。したがって、記事別ROI台帳の最終列には「次アクション」と「次回投資額」を置き、過去にいくら使ったかではなく、次の投資で何を改善するかまで記録します。
記事ROIで起こりやすい5つの失敗と、防ぐための社内ルール
記事単位でROIを運用するときは、次の5つの失敗を避けます。
- 外注費だけをコストにして、社内工数と更新費を入れない。
- 売上と粗利を混ぜ、記事によってROIの分子が変わる。
- 公開1か月の記事と3年運用した記事を累計値だけで比較する。
- CV貢献の測定方法とROI計算を同じ台帳で混ぜ、ルールが複雑になる。
- 累計ROIだけを見て、次の更新投資が回収できるかを確認しない。
この5つは、先に社内ルールとして固定しておけば防げます。固定する項目は、原価の定義、利益の定義、評価期間、CV貢献測定との切り分け、追加投資の見方の5つです。
まとめ|次に予算を配る記事を選ぶために
オウンドメディアの記事ROIを測る目的は、単に「儲かった記事ランキング」を作ることではありません。次に予算と工数をかける記事を選ぶ材料を、同じ物差しでそろえることです。
進め方は、まず、執筆・編集・監修・画像・社内工数・共通費・更新費を含む記事フルコストを原価台帳にまとめます。次に、既存のCV貢献測定で得た帰属粗利・限界利益を記事IDで接続し、同じ評価期間で累計ROIを計算します。そのうえで、直近の更新費に対する追加投資ROIを分けて見れば、「過去に成果が出た記事」ではなく、これから予算と工数を追加すべき記事を選びやすくなります。
最初の行動としては、既存記事を1本選び、外注費・社内工数・共通費・更新費を原価台帳の1行にまとめてみましょう。
このテーマの全体像や前提を確認したい場合は、「オウンドメディアの効果測定・改善とは?見るべき指標・使うツール・PDCAの回し方の全体像」もあわせて確認してください。
直接CV・間接CV・閲覧経路の測定手順は「記事別のCV貢献を測る方法|直接CV・間接CV・閲覧経路から改善優先度を決める」で確認し、原価・累計ROI・更新投資・予算配分の判断は本記事の手順で進めてください。
参考文献・データ元
この記事で参照した情報を確認できます。
- Google Analytics ヘルプ「[GA4] ランディング ページ レポート」:記事別の入口把握や経路確認に関する仕様確認に使用。
- Google Analytics ヘルプ「キーイベントのアトリビューション パス レポート」:CV貢献の計測に関する仕様確認に使用。
‹ 親記事: オウンドメディアの効果測定・改善とは?見るべき指標・使うツール・PDCAの回し方の全体像
関連記事
- › オウンドメディア記事のリライト・統合・削除判断|古い記事を棚卸しする基準
- › 記事別のCV貢献を測る方法|直接CV・間接CV・閲覧経路から改善優先度を決める
- › オウンドメディアのテーマ不足を確認|検索意図・記事役割を整理
- › 記事別の商談・受注貢献をCRMで測る方法|CV後の商談化率・受注率・リード品質を評価
- › 営業が記事を商談で使った効果を測る方法|SFAで送付・閲覧・案件進行を追う
- › 記事再配信の効果測定方法|SNS・メルマガ・営業資料を共通KPIで比較
- › 記事の読了・スクロール・内部リンククリックをGA4で測る方法|エンゲージメント指標の実装と改善判断
- › ホワイトペーパーをダウンロードしても商談に進まない理由を調査する方法|期待差・社内共有・追加検索・比較を可視化
- › 商談の失注理由はどう記録・分析する?料金・機能・実績・比較情報をサイト改善へ戻す方法
- › GA4とは?導入手順と最初に見るレポート・データ保持期間